Aller au contenu
Octobre Fin d’année approche : comparez votre cotisation à votre sinistralité réelle.

Assurance professionnelle, lue de près

Assurance pro : sachez quelle garantie paie avant le sinistre.

Vol, fissure, piratage, arrêt de travail : chaque sinistre renvoie à une ligne de votre contrat. Nos dossiers disent laquelle, avec son plafond, sa franchise et son délai.

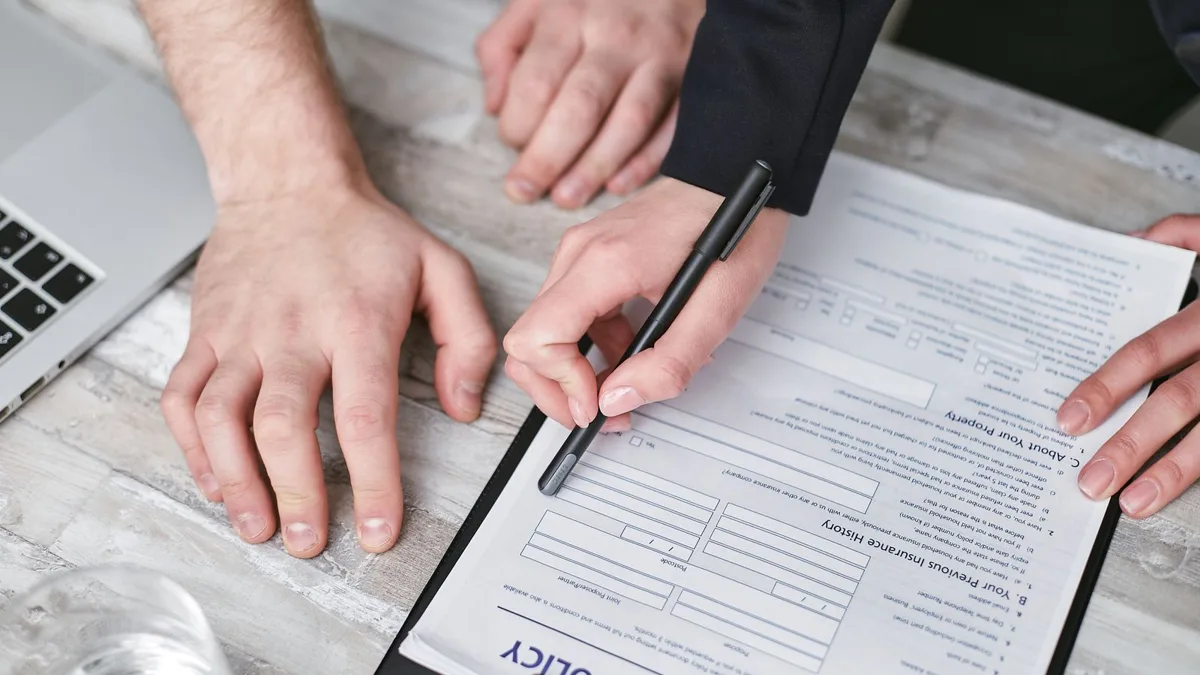
Un stylo posé sur un formulaire de police d’assurance, pendant la relecture d’un contrat

Si demain…

Garantie qui répond

Multirisque professionnelle, volet vol

Ce qui se vérifie

Plafond par sinistre, franchise, preuve d’achat de chaque outil

48 h délai de déclaration fréquent pour un vol, récépissé de plainte en main

Lire le dossier
22
dossiers décryptés, contrat par contrat
4
rubriques, de la signature au sinistre
8
points à relire sur votre contrat

Les contrats que nous relisons viennent de ces maisons

  • Groupama
  • GMF
  • Matmut
  • France Assureurs
  • Société Générale

À la une

Le registre des dossiers ouverts ce mois-ci

Chaque dossier garde son numéro d’ordre, sa rubrique et le temps qu’il faut pour le lire jusqu’au bout. Survolez une ligne, l’aperçu suit.

Dossier n° 22

Risques et sinistres 11 min de lecture

Risques cyberattaque assurés : garanties et limites

Ce que couvre une assurance cyber-risques, les menaces visées, les plafonds, franchises et exclusions, et les démarches à respecter après une cyberattaque.
Hugo Marchand ·

  1. 22 Risques cyberattaque assurés : garanties et limites Risques et sinistres 11 min
  2. 21 Numéros de téléphone dangereux Risques et sinistres 8 min
  3. 20 Assurance auto-entrepreneur Hiscox : avis et garanties Contrats et garanties 11 min
  4. 18 Artisan ProxiChantier : avis et fonctionnement du service Contrats et garanties 10 min
  5. 19 Assurance caravane gens du voyage Prévoyance du dirigeant 7 min
5
dossiers ouverts du 8 octobre au 15 octobre
47 min
de lecture, comptées sur le texte
3
rubriques touchées sur 4

Tous les articles

Rubriques

22 dossiers, quatre entrées selon ce qui vous arrive

Une case par dossier publié. Survolez une rubrique, ses cases s’allument ; chaque case mène au dossier.

  1. Assurance auto-entrepreneur Hiscox : avis et garanties
  2. Artisan ProxiChantier : avis et fonctionnement du service
  3. Societe Generale pro : avis clients et comparatif banques
  4. Assurance RCP Hiscox : avis et couvertures en détail
  5. Assurance décennale : ce qui est vraiment couvert
  6. Comparatif des multirisques professionnelles
  7. Faut-il assurer son local commercial ?
  8. RC pro : la garantie oubliée des indépendants
  9. Assurance caravane gens du voyage
  10. Relevés d'information assurance
  11. Mutuelle TPE : obligatoire ou simple option ?
  12. Prévoyance du dirigeant : quel niveau choisir ?
  13. Risques cyberattaque assurés : garanties et limites
  14. Numéros de téléphone dangereux
  15. Artisans : que faire si le matériel est volé ?
  16. Cyberassurance : protéger son activité des piratages
  17. Déclarer un sinistre pro sans perdre son contrat
  18. Action Eramet : cours, analyse et perspectives
  19. Suite Entreprise : accès et gestion bancaire
  20. Auto-entrepreneur : les assurances vraiment utiles
  21. Assurance emprunteur pro : les pièges des contrats
  22. Flotte automobile : quand la garantie devient rentable

Obligations

Ce que votre statut vous impose vraiment

Choisissez votre situation : la loi, le conseil et ce que le client ou le bailleur peut exiger sont rangés à part.

Artisan du bâtiment Artisan du bâtiment

Décennale, RC pro de chantier, outillage et matériaux entreposés : le socle qui vous autorise à travailler.

ObligatoireCe que la loi impose
Garantie décennale et biennale après réception des travaux, responsabilité civile professionnelle pour les dommages causés pendant le chantier, garantie de bon achèvement pour les marchés publics.
ConseilléCe qui est seulement recommandé
Multirisque du matériel et de l’outillage, protection juridique, garantie du matériel entreposé sur chantier.
ContractuelCe que le client ou le bailleur peut exiger
Le maître d’ouvrage peut réclamer l’attestation d’assurance avant tout démarrage. Une sous-traitance non déclarée sort du périmètre couvert.

Pro ou perso

Devant le même sinistre, un seul contrat paie

L’outil, le véhicule ou le stock qui sert à travailler n’est pas couvert par l’assurance de la maison. Choisissez un bien, la fiche pose les deux réponses côte à côte.

Contrat professionnel Couvert

Couvert par la multirisque professionnelle à hauteur de la valeur déclarée au contrat. Franchise de 150 à 380 € selon la formule. Indemnisation en 15 jours à 3 semaines après expertise.

Franchise
150 à 380 €
Délai
15 jours à 3 semaines après expertise

Contrat habitation Refusé

Refusé : le matériel qui sert à l’activité est exclu du contrat habitation. Aucune franchise à déduire, puisque rien n’est garanti : le dossier revient sans indemnité et le refus est notifié par écrit.

Indemnité
0 €
Motif
usage professionnel

Comment ça marche

De la signature au règlement, cinq rendez-vous

Chaque étape a son délai. Ce sont ces dates, plus que le prix, qui décident de l’indemnisation.

  1. 01

    À la souscription

    Décrire son risque réel

    Chiffre d’affaires, activités exercées, matériel, véhicules, local : la déclaration initiale décide de tout ce qui sera indemnisé plus tard.

  2. 02

    Avant de signer

    Comparer les contrats ligne par ligne

    Plafonds, franchises, exclusions, délais de carence. Deux contrats au même prix ne couvrent jamais la même chose.

  3. 03

    Le jour de la signature

    Souscrire et archiver la déclaration

    La proposition signée et les annexes font partie du contrat. Ce que vous n’avez pas déclaré ne sera pas couvert.

  4. 04

    5 jours ouvrés, 2 pour un vol

    Déclarer un sinistre dans les délais

    Cinq jours ouvrés en général, deux jours pour le vol. Passé ce délai, l’assureur peut réduire ou refuser l’indemnisation.

  5. 05

    Préavis de 2 mois

    Renégocier ou résilier

    Échéance annuelle, loi Hamon après un an pour certains contrats, résiliation après sinistre : les dates se préparent à l’avance.

Déclarer un sinistre pro sans perdre son contrat

Décider

Le budget d’assurance de votre activité

Quatre données suffisent pour situer votre cotisation. Les coefficients viennent des contrats que nous voyons passer : artisan 1,0, commerce 1,25, profession libérale 0,9, transport 1,55.

Cotisation annuelle estimée 732 €

Soit par mois 61 €

dont responsabilité civile professionnelle 150 €

Ce que coûte chaque poste, par an

  • Responsabilité civile professionnelle 150 à 800 euros par an

    Comparer les plafonds et vérifier que l'activité réelle est bien déclarée.

  • Multirisque professionnelle 300 à 1 500 euros par an

    Ajuster les garanties aux biens réellement présents dans le local.

  • Prévoyance du dirigeant 500 à 3 000 euros par an

    Choisir un niveau de couverture en fonction du revenu à protéger et des indemnités obligatoires.

  • Cyberassurance 200 à 1 200 euros par an

    Commencer par un socle simple couvrant la perte de données et la fraude.

Vrai ou faux

Six phrases entendues en rendez-vous

Tranchez, l’explication suit. Le score se tient en bas de la fiche.

  1. Affirmation 1 sur 6

    La responsabilité civile professionnelle est obligatoire pour tous les indépendants.

    Ça dépend Elle est obligatoire pour certaines activités réglementées, comme la santé ou le bâtiment, et fortement recommandée pour les autres.

  2. Affirmation 2 sur 6

    Une mutuelle d'entreprise coûte toujours moins cher qu'une mutuelle individuelle.

    Faux Le tarif dépend de l'âge, de la composition du foyer et du niveau de garanties choisi, pas seulement du cadre collectif.

  3. Affirmation 3 sur 6

    La garantie décennale couvre tous les travaux de rénovation.

    Faux Elle couvre les dommages compromettant la solidité ou la destination de l'ouvrage pendant dix ans, pas les simples malfaçons esthétiques.

  4. Affirmation 4 sur 6

    Un dirigeant peut déduire les cotisations de prévoyance de son revenu imposable.

    Vrai Dans certaines limites et selon la forme juridique, les cotisations de prévoyance du dirigeant sont déductibles du revenu professionnel.

  5. Affirmation 5 sur 6

    Déclarer un sinistre fait automatiquement augmenter la cotisation l'année suivante.

    Ça dépend Tout dépend de la clause de sinistralité du contrat, du nombre de sinistres et de la politique de l'assureur.

  6. Affirmation 6 sur 6

    La cyberassurance protège uniquement les grandes entreprises.

    Faux Les petites structures sont aussi exposées au piratage, à la fraude au président et à la perte de données clients.

Témoignages

Ce que ça change, concrètement

Chaque lecteur cite le dossier qui l’a fait relire son contrat. Le dossier est relié sous l’avis.

4,5/5

moyenne de 8 avis de lecteurs

  • 5 étoiles 5
  • 4 étoiles 2
  • 3 étoiles 1
  • 2 étoiles 0
  • 1 étoile 0

RC pro

J'ai enfin compris la différence entre décennale et RC pro grâce à l'article sur la garantie oubliée. En tant qu'indépendante, je pensais être couverte, mais non. J'ai vérifié mon contrat et changé de formule. Merci pour ces explications limpides, sans jargon inutile.

Claire M. Lecteur, Lyon

Lire ce dossier

Multirisque

Le comparatif des multirisques m'a fait gagner un temps fou. J'ai pu négocier mon contrat en connaissance de cause. Petit bémol : j'aurais aimé plus de détails sur les franchises. Mais dans l'ensemble, c'est du travail sérieux.

Karim B. Lecteur, Marseille

Lire ce dossier

Vol de matériel

Artisane, je ne savais pas quoi faire après le vol de mon matériel. L'article m'a guidée pas à pas dans les démarches. J'ai récupéré une partie grâce à mon assurance. Les conseils sur la déclaration sous 48 heures sont précieux.

Sophie D. Lecteur, Lille

Lire ce dossier

Prévoyance

Dirigeant d'une TPE, j'ai trouvé des réponses claires sur la prévoyance. Le niveau à choisir dépend vraiment de notre situation. J'ai ajusté mon contrat avec mon courtier. Les explications sur les cotisations m'ont évité de payer trop.

Thomas L. Lecteur, Bordeaux

Lire ce dossier

Auto-entrepreneur

Auto-entrepreneure, je pensais que l'assurance n'était pas pour moi. L'article sur les assurances vraiment utiles m'a ouvert les yeux. J'ai souscrit une RC pro et une mutuelle. Les démarches sont simples quand on sait quoi demander.

Nadia R. Lecteur, Strasbourg

Lire ce dossier

Sinistre déclaré

Le guide sur la déclaration de sinistre m'a sauvé. J'ai eu un dégât des eaux au local. J'ai suivi les étapes et mon contrat n'a pas été résilié. Les explications sur les pièges des contrats sont très utiles.

Julien P. Lecteur, Nantes

Lire ce dossier

Cyberassurance

La cyberassurance semblait un luxe. Après lecture, j'ai compris que c'était vital pour mon activité en ligne. J'ai souscrit une protection et je dors mieux. Merci pour cet article concret et détaillé.

Élodie C. Lecteur, Toulouse

Lire ce dossier

Mutuelle TPE

Bon article sur la mutuelle TPE, mais je trouve qu'il manque des exemples chiffrés. Cela dit, les obligations légales sont bien expliquées. J'ai pu discuter avec mon comptable et faire le point.

Antoine G. Lecteur, Rennes

Lire ce dossier

La rédaction

Cinq métiers, 22 dossiers signés

Chaque signature tient un moment de la vie du contrat. Le tableau compte ce que chacun a publié, rubrique par rubrique.

Voir notre équipe

Questions fréquentes

Ce qu’on nous demande le plus

Une réponse courte ici, le détail dans les dossiers. Une question qui manque ? Écrivez-nous.

01 Qu'est-ce que l'assurance décennale et qui est concerné ?

La décennale couvre les dommages de construction pendant dix ans après la réception des travaux. Elle est obligatoire pour les artisans du bâtiment et les entreprises de construction. Sans elle, vous exercez illégalement et risquez de devoir payer les réparations de votre poche.

02 Un auto-entrepreneur doit-il obligatoirement s'assurer ?

Cela dépend de l'activité. La RC pro est obligatoire pour certaines professions réglementées (artisans, santé, juridique). Pour les autres, elle est fortement recommandée. La mutuelle n'est pas obligatoire pour l'auto-entrepreneur, mais peut être intéressante fiscalement.

03 Comment choisir son niveau de prévoyance quand on est dirigeant ?

Il faut évaluer vos revenus, vos charges fixes et les besoins de votre famille. Une couverture minimale couvre les accidents graves. Pour une protection complète, visez des indemnités journalières couvrant vos frais courants et un capital décès. Un conseiller peut vous aider.

04 Que faire si mon local commercial est inoccupé ?

Si le local reste vide plus de 30 jours, prévenez votre assureur. Certains contrats réduisent les garanties (vol, dégâts des eaux). Une assurance spécifique pour local vacant peut être nécessaire. Sinon, vous risquez de ne pas être indemnisé en cas de sinistre.

05 La cyberassurance est-elle utile pour une petite entreprise ?

Oui, même une TPE peut être victime de piratage. Les frais de restauration de données, de notification et de défense juridique peuvent être élevés. La cyberassurance couvre ces coûts et propose souvent une assistance en cas d'attaque. C'est une protection de plus en plus recommandée.

06 Peut-on résilier son assurance professionnelle facilement ?

La résiliation est possible à l'échéance annuelle, avec préavis (souvent deux mois). Pour les contrats de plus d'un an, la loi Hamon permet de résilier après la première année. Vérifiez les conditions générales, car certains contrats ont des clauses spécifiques.

La lettre du mois

Un message par mois, trois repères

Pas de relance commerciale. Une garantie décryptée, une fourchette de prix, une échéance à ne pas manquer.

  1. GarantieRC pro : ce que couvre le plafond
  2. Fourchette150 à 800 euros par an
  3. ÉchéanceRésilier : préavis de deux mois
Numéros de téléphone dangereux
Pour poursuivre la lecture

Numéros de téléphone dangereux

Un numéro inconnu peut coûter cher à une entreprise. Voici comment repérer les appels dangereux, réagir dans le bon ordre et documenter les tentatives.

Lire l’article